
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
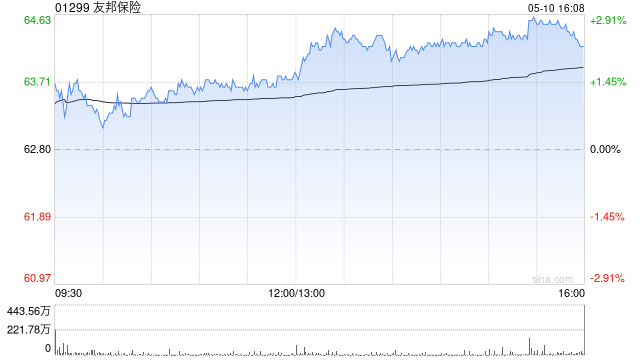
招银国际发布研报称,友邦保险(01299)将于10月30日港股开市前公布第三季度业绩。招银国际小幅下调友邦保险2026至2028年新业务价值增长预测至10%、12%及12%,此前预测分别为12%、13%及12%。该行维持“买入”评级,目标价112港元不变,对应2026年预测股价内含价值比率1.7倍。
该行预计,公司第三季度新业务价值同比下降4%或3%(分别按固定汇率及实际汇率计算),或为2023年以来最弱的单季度表现,散户如何做杠杆炒股主要受友邦中国及香港市场去年同期高基数拖累。该行预计,公司2026年前九个月新业务价值同比增长7%或8%(分别按固定汇率及实际汇率计算)。
该行认为,第三季度新业务价值增长放缓可能属于季度性扰动,香港内地访客业务动能未见明显放缓。考虑到第四季度基数较低,该行预计新业务价值增速有望回升。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 靠谱的线上股票配资
元鼎证券_股票配资平台_散户如何做杠杆炒股提示:本文来自互联网,不代表本网站观点。